




정책/뉴스
즉시연금은 연내 가입하면 비과세
절세 혜택이 폐지되는 시기는 내년부터다. 따라서 이미 출시돼있는 금융상품을 최대한 활용하는 것이 좋다.
10년 이상 장기채권의 경우 올 연말까지 발행된 물량을 미리 잡아놓는 것도 방법이다. 내년 이후 발행되는 물량은 3년 이상 보유해야 분리과세 혜택을 받을 수 있기 때문이다. 반면 물가연동채는 2014년까지만 가입하면 지금처럼 원금 상승분에 대해 비과세 혜택을 받을 수 있다.
은퇴자나 고령자들이 많이 가입하는 즉시연금도 올해 안에 가입하면 종전과 똑같이 10년이 지나기 전에 연금으로 돌려받아도 비과세 혜택을 받을 수 있다. 하지만 내년부터는 계약기간 10년을 채우지 않으면 과세 대상이 된다. 정부는 이번 개편안에 ‘가입기간 10년이 안 될 경우’ 즉시연금도 과세 대상이 된다는 점을 명시했다.

그동안 고액 자산가들의 절세 수단으로 각광받았던 물가연동채권에 대한 과세도 강화된다. 매년 물가상승률만큼 원금이 늘어나는 특징을 가진 물가연동채권은 그동안 ‘불어나는 원금’ 부분에는 과세를 하지 않았다. 투자자들은 이런 효과를 노려 물가연동채권 투자를 늘려왔다. 개인 투자자의 물가연동채 투자 잔액은 2010년 말 5천1백72억원이던 것이 지난해 말 8천4백72억원, 올해 6월 말 1조6천13억원으로 급증했다.
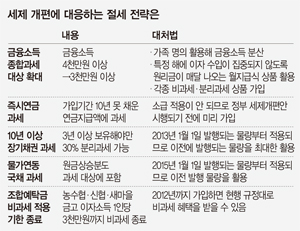 정부는 이번에 “물가연동에 따른 원금 증가분도 실제로는 이자”라며 과세 방침을 밝혔다. 다만 과세 시기는 2015년 1월 1일 이후 발행되는 물가연동채권으로 2년 유예했다. 그 이전까지 빨리 가입하면 종전의 혜택을 누릴 수 있다는 얘기다.
정부는 금융소득종합과세 기준을 내년부터 3천만원(현재 4천만원)으로 낮췄다. 이에 대응하는 절세 전략은 크게 3가지다. 우선 한사람에게 집중된 금융소득을 가족끼리 나누는 방법. 현행 세법상 부부 6억원, 부모·자녀 간엔 3천만원까지 세금 없이 증여할 수 있다. 목돈을 부부 혹은 가족 간에 나눠 투자하면 이자소득이 나눠져 금융소득 종합과세 대상자가 되는 걸 피할 수 있다.
둘째, 금융상품에 가입할 땐 특정한 해에 이자소득이 집중되지 않도록 매달 이자를 쪼개 받는 월 지급식과 같은 상품 유형을 선택하는 것이 좋다. 부자들이 많이 가입하는 주가연계증권(ELS)의 경우 만기(보통 3년)가 되기 전에 중도 상환이 이뤄지지 않으면 만기 시점에 3년치 수익을 한꺼번에 받게 된다. 이 경우 그해에 금융소득 종합과세 대상자가 될 확률이 높아진다. 이런 위험을 피하려면 매달 이자를 쪼개서 미리 받는 월 지급식 형태로 가입하면 도움이 된다.
셋째는 생계형 저축이나 세금우대저축, 저축보험 같은 비과세·분리과세 금융상품을 최대한 활용하는 것이다. 생계형 저축의 경우 60세 이상 고령자가 가입할 수 있는데, 1인당 3천만원까지 세금을 한푼도 내지 않는다. 세금우대저축은 성인 1인당 1천만원 한도로 이자소득세를 9.5퍼센트만 내면 된다.
글·이범진 기자
K-공감누리집의 콘텐츠 자료는 「공공누리 제4유형 : 출처표시 + 상업적 이용금지 + 변경금지」의 조건에 따라 자유롭게 이용이 가능합니다. 다만, 사진의 경우 제3자에게 저작권이 있으므로 사용할 수 없습니다. 콘텐츠 이용 시에는 출처를 반드시 표기해야 하며, 위반 시 저작권법 제37조 및 제138조에 따라 처벌될 수 있습니다.
[출처] K-공감누리집(gonggam.korea.kr)


